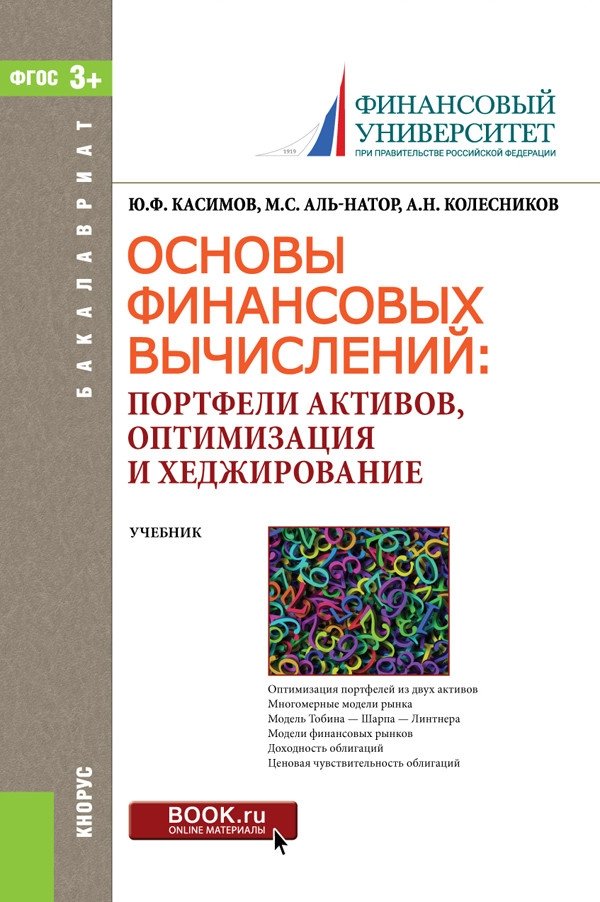
Основы финансовых вычислений. Портфели активов, оптимизация и хеджирование

недоступно к заказу
В третьей части рассматриваются стохастические методы анализа финансовых рынков. Здесь излагается современная теория портфеля (теория Марковица) и модель оценивания финансовых активов (САРМ). Рассмотрены однофакторная модель Шарпа и меры эффективности финансовых сделок с учетом риска (коэффициенты Шарпа, Трейнора, Йенсена). В четвертой части рассматриваются модели оценивания облигаций, их ценовой чувствительности к изменению процентных ставок и различных типовдоходности. Рассмотрены также структура процентных ставок, форвардные ставки, и оценивание облигаций и их процентного риска относительно заданной структуры процентных ставок. Проведен анализ портфелей облигаций, включая основные типы доходностей портфельных сделок и хеджирование процентного риска. Соответствует ФГОС ВО 3+.Для студентов бакалавриата, обучающихся по направлениям «Экономика», «Менеджмент» и «Прикладная математика и информатика» и изучающих курсы основ финансовых вычислений, финансовой и актуарной математики, математических методов финансового анализа.
Артикул
2578309
Издательство
Серия
Тип обложки
твердый переплет
Автор
Штрих код
9785406065273
Год
Страниц
322
Язык
русский
Размеры
145x215 мм
Вес
420 гр.
Импортер
ООО «Абрис-Бел». 220112, РБ, г. Минск, ул. Cырокомли 7-167
Отзыв к товару «Основы финансовых вычислений. Портфели активов, оптимизация и хеджирование»
Отзывы
С этим товаром покупают
Меню
Каталог товаров